คุชแมน รีแคปตลาดอสังหาฯ โรงงานให้เช่าไทยไตรมาส 3 ปี 2569 ซัพพลายใหม่จำกัด พื้นที่ว่างลดเหลือ 9.95% ผู้ประกอบการจองล่วงหน้า 4-6 เดือน รับแรงส่งจาก FDI และ Data Center
พงษ์พันธ์ พลอยเพ็ชร หัวหน้าฝ่ายโลจิสติกส์และอุตสาหกรรม คุชแมน แอนด์ เวลคฟีลด์ ประเทศไทย (Cushman & Wakefield Thailand) ผู้ให้บริการด้านอสังหาริมทรัพย์ระดับโลก เปิดเผยว่า ตลาดอสังหาฯ ภาคอุตสาหกรรมไทยในไตรมาส 3 ปี 2569 ที่ผ่านมา อยู่ในช่วงขยายตัวต่อเนื่อง แต่อุปทาน (Supply) ใหม่เข้าสู่ตลาดระดับจำกัด
โดยเฉพาะในกลุ่ม Ready-Built Factory RBFs โรงงานสำเร็จรูป หรือคลังสินค้าสำเร็จรูปที่ผู้พัฒนาโครงการสร้างขึ้นมาเสร็จเรียบแล้ว ยังคงที่ที่ 3.42 ล้าน ตร.ม. และอัตราพื้นที่ว่าง โดยรวมลดลงมาอยู่ที่ 9.95% จาก 10.45% รวมถึงอัตราพื้นที่ว่างโดยรวมลดลงมาอยู่ที่ 13.55% จาก 14.72% ในไตรมาส 2 ที่ผ่านมา
“จากการสำรวจในช่วงที่ผ่านมา พบว่าผู้เช่ามีความต้องการจองโรงงานสำเร็จรูปล่วงหน้าเป็นเวลา 4-6 เดือน ในช่วงก่อนระยะเวลาโครงการดำเนินการก่อสร้าง โดยเฉพาะโรงงานขนาดพื้นที่ตั้งแต่ 1-2 แสนตารางเมตร”
ทั้งนี้ จากดีมานด์ตลาดดังกล่าว ที่ขยายตัวสูงคาดมีผลต่ออัตราค่าเช่าโรงงานสำเร็จรูปเฉลี่ย 190-200 บาทต่อตารางเมตร และในสิ้นปี 2569 อาจอยู่ที่ 250 บาทต่อตารางเมตร และ ในปีในปี 2570 มีแนวโน้มปรับราคาเฉลี่ยเพิ่มขึ้นราว 225-230 บาทต่อตารางเมตร
จากไตรมาส3 ที่ผ่านมาอัตราค่าเช่าเฉลี่ยโรงงานสำเร็จรูปยังคงอยู่ที่ 196 บาทต่อตารางเมตรต่อเดือน ซึ่งไม่มีมีการเปลี่ยนแปลงจากไตรมาสก่อนหน้า ส่วนค่าเช่าคลังสินค้าสำเร็จรูปยังคงอยู่ที่ 160 บาทต่อตารางเมตรในไตรมาสที่ผ่านมา เช่นกัน
พงษ์พันธ์ พลอยเพ็ชร หัวหน้าฝ่ายโลจิสติกส์และอุตสาหกรรม คุชแมน แอนด์ เวลคฟีลด์ ประเทศไทย (Cushman & Wakefield Thailand)
ปัจจัยส่งอุตฯเช่าโรงงานโตต่อเนื่อง
พงษ์พันธ์ กล่าวว่า ส่วนแนวโน้มในช่วง 3 เดือนสุดท้าย (ต.ค.-ธ.ค.ปี2569) คุชแมน ประเมินว่า ตลาดเช่าโรงงานกำลังเผชิญกับภาวะการพัฒนาโครงการใหม่ที่มีข้อจำกัดต่อเนื่อง ส่วนซัพพลายคลังสินค้าใหม่จะยังคงเพิ่มขึ้นในระดับที่สอดคล้องกับความต้องการของตลาดในปัจจุบัน คาดว่าอัตราพื้นที่ว่างจะยังอยู่ในระดับต่ำ เนื่องจากผู้พัฒนาโครงการยังระมัดระวังการเปิดตัวโครงการใหม่
ขณะที่ความต้องการเช่า ยังเติบโต จาก5 ปัจจัยหลัก คือ
- การกระจายฐานการผลิตไปยังประเทศต่างๆ ในภูมิภาคเอเชียตะวันออกเฉียงใต้
- การลงทุนโดยตรงจากต่างประเทศ (Foreign Direct Investment: FDI) อย่างต่อเนื่อง
- การเพิ่มระดับสินค้าคงคลังของผู้ผลิตเพื่อรองรับความไม่แน่นอนในซัพพลายเชน
- ความต้องการพื้นที่รองรับธุรกิจอีคอมเมิร์ซและศูนย์กระจายสินค้า (E-commerce Fulfilment)
- การขยายตัวของเครือข่ายโลจิสติกส์ และศูนย์กระจายสินค้าทั่วประเทศ
Data Center-อุตฯดิจิทัล ขับเคลื่อนโรงงานยุคใหม่
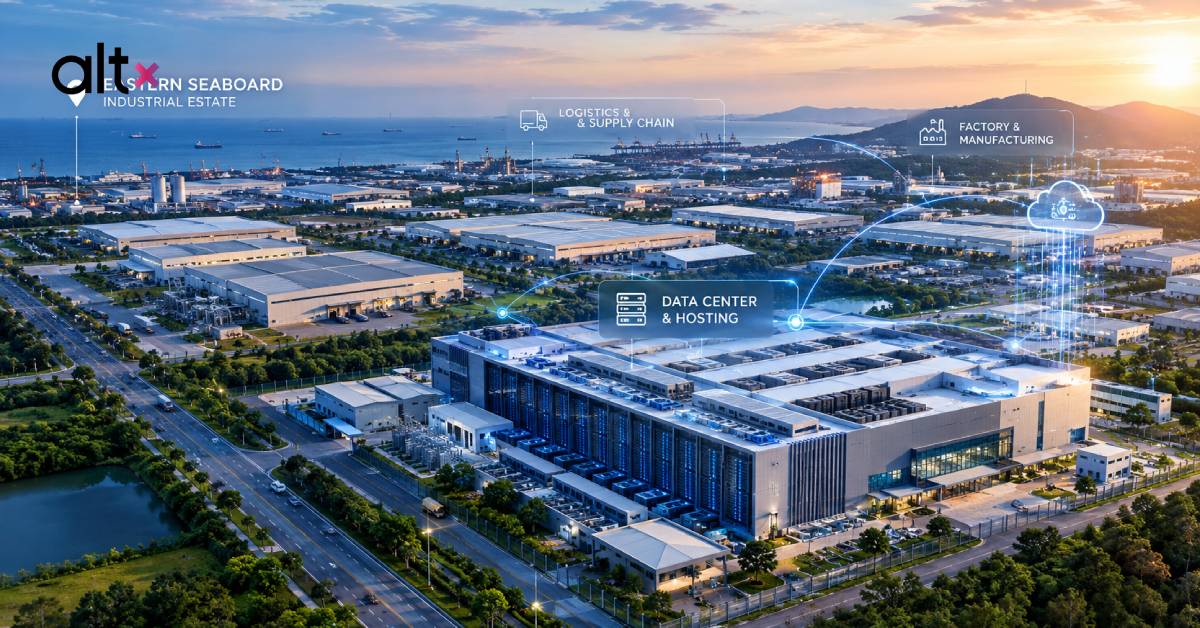
พงษ์พันธ์ เสริมว่า จากปัจจัยข้างต้น ยังส่งผลให้ตลาดมีแนวโน้มเชิงบวกต่อเนื่อง โดยเฉพาะ FDI ในครึ่งแรกของปีนี้ เติบโตอย่างโดดเด่น แม้จำนวนโครงการลงทุนที่ได้รับอนุมัติจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) จะลดลง แต่ไทยได้รับการลงทุนขนาดใหญ่มาก โดยเฉพาะกลุ่ม Data Center/Data Hosting และอุตสาหกรรมดิจิทัล
ทั้งนี้ ในช่วงมกราคม – มิถุนายน 2569 BOI อนุมัติโครงการลงทุนรวม 1,300 โครงการ ลดลง 14% จากปีก่อน แต่มีมูลค่าลงทุนสูงถึง 1.31 ล้านล้านบาท เพิ่มขึ้น 45% เป็นการลงทุนจากต่างประเทศ (FDI) 900 โครงการลดลงประมาณ 15% จากช่วงเดียวกันของปีที่แล้ว แต่มีมูลค่ารวม 1.14 ล้านล้านบาทเพิ่มขึ้น 81% จากปีที่แล้ว และ FDI ทั้งหมดคิดเป็น 87% ของมูลค่าการลงทุนที่ได้รับการอนุมัติจาก BOI ทั้งหมด
โดยอุตสาหกรรมที่ได้รับการอนุมัติและมีเงินลงทุนสูงที่สุด คือ ‘ดิจิทัล’ มูลค่า 839,231 ล้านบาท หรือประมาณ 74% ของ FDI ทั้งหมด โดยขับเคลื่อนจากโครงการ Data Hosting และ Data Center ขนาดใหญ่
ขณะที่ แหล่งเงินลงทุนต่างชาติสูงสุดตามลำดับ คือ อันดับ 1 สิงคโปร์ มูลค่า 883,343 ล้านบาท คิดเป็น 78% ของ FDI ทั้งหมด ตามด้วย สหราชอาณาจักร และ จีน แต่จากจำนวนโครงการ นักลงทุนจากประเทศจีนเป็นประเทศที่มีจำนวนโครงการมากที่สุด 308 โครงการ หรือ 34% ของโครงการ FDI ทั้งหมด และการลงทุนส่วนใหญ่กระจุกตัวในภาคกลาง (840,318 ล้านบาท) และภาคตะวันออก (244,143 ล้านบาท) ภาคตะวันออก หรือ EEC อาจจะมีการลงทุนที่ลดลงเพราะการลงทุนขนาดใหญ่เข้ามาลงทุนก่อนหน้านี้แล้ว
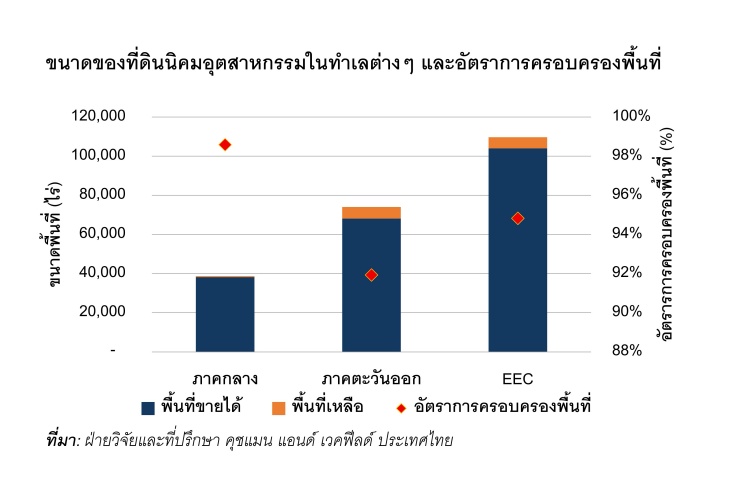
ขณะที่ พื้นที่ของที่ดินนิคมอุตสาหกรรมในทำเลต่างๆ และอัตราการครอบครองพื้นที่ตลาดอสังหาริมทรัพย์อุตสาหกรรมของไทยในไตรมาส 3 ปี 2569 มีแนวโน้มเชิงบวกเช่นกัน โดยอัตราพื้นที่ว่างของทั้งที่ดินอุตสาหกรรม โรงงานสำเร็จรูป และคลังสินค้าสำเร็จรูปปรับตัวลดลง ส่วนราคาที่ดินเฉลี่ย ยังปรับเพิ่มขึ้นต่อเนื่อง สะท้อนถึงอุปสงค์ที่ยังแข็งแกร่งในภาคอุตสาหกรรมและโลจิสติกส์ของประเทศ
สำหรับที่ดินในนิคมอุตสาหกรรมทั่วประเทศ ยังได้รับความสนใจจากนักลงทุนทั้งไทย และต่างชาติต่อเนื่อง โดยที่ดินในนิคมอุตสาหกรรม ณ ไตรมาสที่ 3 2569 อยู่ที่ 222,388 ไร่ มีอัตราพื้นที่ว่างของนิคมอุตสาหกรรมทั่วประเทศปรับลดลงมาอยู่ที่ 5.49% จาก 5.73% ในไตรมาส 2 หรือลดลงประมาณ 4.2% จากไตรมาสก่อนหน้านี้
โดยราคาที่ดินในนิคมอุตสาหกรรมทั่วประเทศเฉลี่ยปรับตัวเพิ่มขึ้นมาอยู่ที่ 8.65 ล้านบาทต่อไร่ในไตรมาส 3 ปรับเพิ่มขึ้นมาจาก 8.40 ล้านบาทต่อไร่ในไตรมาส 2 หรือเพิ่มขึ้นประมาณ 3% ซึ่งการปรับเพิ่มขึ้นของราคาที่ดิน และการลดลงของอัตราว่าง เป็นผลต่อเนื่องจากความต้องการที่ดินในนิคมอุตสาหกรรมที่เพิ่มขึ้นต่อเนื่อง
“นอกจากนี้การที่ยังมีที่ดินในนคมอุตสาหกรรมอีกประมาณ 20,286 ไร่ที่อยู่ระหว่างการพัฒนา”
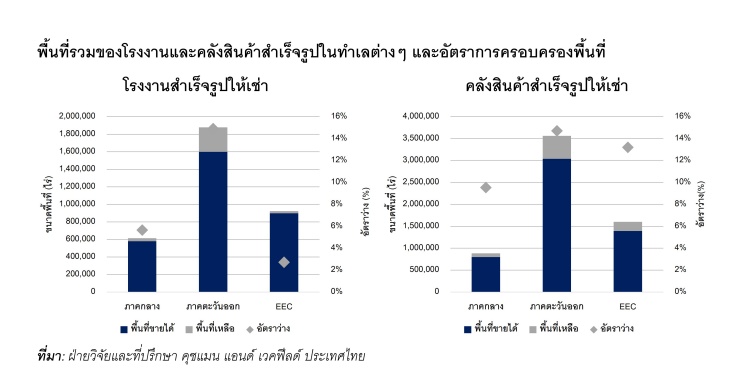
พงษ์พันธ์ กล่าวว่า สำหรับพื้นที่โรงงานสำเร็จรูปและคลังสินค้าให้เช่าในทำเลต่างๆ และอัตราว่างของพื้นที่ทั้ง 2 ประเภท ในไตรมาส 3 ไม่มีอุปทานใหม่ของโรงงานหรือคลังสินค้าสำเร็จรูปเข้าสู่ตลาดประเทศไทย ส่งผลให้ที่โรงงานสำเร็จรูป (Ready Built Factories: RBFs) คงที่ที่ 3.42 ล้านตารางเมตร และอัตราพื้นที่ว่างโดยรวมลดลงมาอยู่ที่ 9.95% จาก 10.45% ในไตรมาส 2 ในส่วนของพื้นที่คลังสินค้าสำเร็จรูป (Ready Built Warehouses: RBWs) คงที่ที่ 6.05 ล้านตารางเมตร และอัตราพื้นที่ว่างโดยรวมลดลงมาอยู่ที่ 13.55% จาก 14.72% ในไตรมาส 2” นายพงษ์พันธ์กล่าวเพิ่มเติม
แม้ว่าค่าเช่าโรงงานและคลังสินค้าในไตรมาส 3 ปี 2569 จะยังคงทรงตัว แต่ปัจจัยพื้นฐานของตลาดยังคงแข็งแกร่ง อัตราการเช่าพื้นที่ปรับตัวดีขึ้นต่อเนื่อง ส่วนอุปทานใหม่มีจำกัด ส่งผลให้ตลาดมีแนวโน้มสนับสนุนการปรับเพิ่มขึ้นของค่าเช่าในระยะถัดไป โดยได้รับแรงหนุนจาก 5 ปัจจัยดังกล่าวงข้างต้น เช่นกัน
“ค่าเช่าเฉลี่ยของ โรงงานสำเร็จรูปยังคงอยู่ที่ 196 บาทต่อตารางเมตรต่อเดือน ในไตรมาส 3 ไม่มีการเปลี่ยนแปลงจากไตรมาสก่อนหน้า ขณะที่ค่าเช่าเฉลี่ยของ คลังสินค้าสำเร็จรูปยังคงอยู่ที่ 160 บาทต่อตารางเมตรต่อเดือนในไตรมาสนี้”
โดยประเมินว่า ตลาดอสังหาริมทรัพย์เพื่อการอุตสาหกรรมของประเทศไทยยังคงมีความแข็งแกร่ง จากแรงสนับสนุนการดำเนินกิจกรรมการผลิตอย่างต่อเนื่อง การกระจายห่วงโซ่อุปทาน และความต้องการพื้นที่จากผู้ประกอบการด้านโลจิสติกส์ที่เพิ่มขึ้น จากการที่ไม่มีอุปทานใหม่แล้วเสร็จเข้าสู่ตลาดในช่วง 9 เดือนแรกของปี 2569 ส่งผลให้อัตราการเช่าพื้นที่ (Occupancy Rate) ของทั้งโรงงานสำเร็จรูป และคลังสินค้าสำเร็จรูปปรับตัวดีขึ้นอย่างต่อเนื่อง และเริ่มสร้างแรงกดดันให้ค่าเช่ามีแนวโน้มปรับเพิ่มขึ้น
alt-x KEY TAKEAWAYS
-
ดีมานด์สูง ซัพพลายใหม่จำกัด ตลาดโรงงานสำเร็จรูปมีพื้นที่รวม 3.42 ล้านตารางเมตร ขณะที่อัตราพื้นที่ว่างลดลงเหลือ 9.95% ในไตรมาส 3 ปี 2569 -
ผู้ประกอบการต้องวางแผนล่วงหน้า ผู้เช่าบางรายจองโรงงานก่อนโครงการก่อสร้างแล้วเสร็จ 4-6 เดือน สะท้อนความสำคัญของการเตรียมพื้นที่รองรับธุรกิจ -
FDI และ Data Center เป็นแรงขับเคลื่อนสำคัญ ครึ่งแรกปี 2569 ไทยได้รับอนุมัติการลงทุนจากต่างประเทศ 1.14 ล้านล้านบาท เพิ่มขึ้น 81% จากปีก่อน โดยอุตสาหกรรมดิจิทัลเป็นกลุ่มที่มีมูลค่าลงทุนสูงสุด