REIC เปิดสถานการณ์อสังหาริมทรัพย์ครึ่งแรกปี 2569 ขับเคลื่อนด้วยเรียล ดีมานด์ มองต่อภาพรวม พบแรงซื้อชาวต่างชาติหดตัวตลาดคอนโดมิเนียม แต่ทำเลมหา’ลัย-Pet Friendly ครองใจนิว เจนฯ
-
ขับเคลื่อนด้วย Real Demand: ตลาดที่อยู่อาศัยในครึ่งปีแรก 2569 พึ่งพาแรงซื้อจากความต้องการอยู่อาศัยจริงเป็นหลัก ท่ามกลางภาวะเศรษฐกิจที่ท้าทาย
-
แรงซื้อต่างชาติหดตัว: ตลาดคอนโดมิเนียมเผชิญความท้าทายจากกำลังซื้อและยอดโอนของกลุ่มลูกค้าชาวต่างชาติที่ปรับตัวลดลงจากช่วงก่อนหน้า
-
เจาะลึกทิศทางตลาดอสังหาฯ REIC วิเคราะห์เจาะลึกภาพรวมและแนวโน้มการปรับตัวของผู้ประกอบการอสังหาฯ เพื่อรับมือกับพฤติกรรมผู้บริโภคที่เปลี่ยนไป
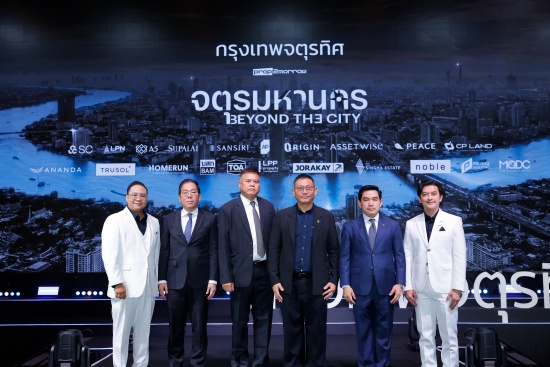
ในงาน สัมมนา ‘กรุงเทพจตุรทิศ : จตุรมหานคร Beyond the City’ จัดโดย บริษัท พร็อพทูมอร์โรว์ จำกัด พร้อมด้วยผู้เชี่ยวชาญภาคอสังหาริมทรัพย์ จากหน่วยงานรับและเอกชน ร่วมสะท้อนมุมมองเมือง ‘กรุงเทพมหานคร’ ต่อการเปลี่ยนแปลงครั้งสำคัญ หลังเตรียมประกาศใช้ร่างผังเมืองรวมกรุงเทพมหานครฉบับใหม่ ปรับปรุงครั้งที่ 4 ซึ่งถือเป็นจุดเปลี่ยนที่จะส่งผลต่อการพัฒนาโครงการที่อยู่อาศัยในกรุงเทพฯและพื้นที่จังหวัดปริมณฑล และส่งผลต่อการแข่งขันและการเปลี่ยนแปลงของตลาดที่อยู่อาศัยในอนาคต
อ่านเนื้อหาอื่น ที่เกี่ยวข้อง
- EP.I-ผังเมืองใหม่กรุงเทพฯ เปิดทางฟลัดเวย์ ดันโอกาสลงทุนอสังหาฯ
ดร.มานะ นิมิตรวานิช ผู้อํานวยการ ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ภาพรวมตลาดอสังหาริมทรัพย์ ในครึ่งแรกปี 2569 มีสภาพเหมือน ‘ชะลอตัว’ หรือ ‘อยู่ในโซนระวัง ต้องรอโอกาส’ เพราะภาคอสังหาฯแทบจะผูกติดกับภาวะเศรษฐกิจไทย ปัจจุบันได้รับผลกระทบเรื่องการค้า การส่งออกที่ลดลง การท่องเที่ยวได้รับผลกระทบ และต้นทุนต่างๆ สูงขึ้น
โดย REIC ยังประเมินว่าเศรษฐกิจไทยยังพัฒนาไปต่อได้ และมีผลต่อกำลังซื้ออสังหาฯ ซึ่งในปัจจุบันตลาดอสังหาฯได้เริ่มฟื้นตัว ประเมินได้จากตัวเลขยอดโอนกรรมสิทธิ์ที่อยู่อาศัยจริงจากกรมที่ดิน ในเขตกรุงเทพฯและปริมณฑลช่วงครึ่งแรกของปี 2569 มีจำนวนหน่วยขยายตัวมากถึง 20.8% เมื่อเทียบกับช่วงเดียวกันของปี 2568 อยู่ที่ 79,703 ยูนิต มูลค่าอยู่ที่ 241,864 ล้านบาท เติบโตเพิ่มขึ้น 7%
ขณะที่ สินค้าคอนโดมิเนียมเป็นกลุ่มหลักที่ผลักดันการเติบโต ซึ่งส่วนหนึ่งได้รับแรงกระตุ้นจากการที่ผู้ซื้อเร่งโอนกรรมสิทธิ์ล่วงหน้า จากความไม่แน่นอนของมาตรการลดค่าธรรมเนียมการโอนและจดจำนอง ก่อนที่คณะรัฐมนตรี (ครม.) จะมีมติให้ต่ออายุมาตรการจนถึงวันที่ 30 มิถุนายน 2570
ขณะที่ยอดโอนกรรมสิทธิ์ห้องชุดและมูลค่าจากตลาดต่างชาติ ปรับตัวลดลงตามภาวะเศรษฐกิจโลก สะท้อนให้เห็นว่าการฟื้นตัวครั้งนี้มาจากเรียลดีมานด์หรือกำลังซื้อจริงของผู้บริโภคภายในประเทศเป็นหลัก
โดยอาคารชุดมียอดโอนกรมสิทธิ์จำนวน 40, 976 ยูนิต เติบโตเพิ่มขึ้น 30% มีมูลค่าประมาณ 94,750 ล้านบาท เพิ่มขึ้น 21.9 % ส่วนบ้านแนวราบ มีจำนวน 38,727 ยูนิต เพิ่มขึ้น 21.1% มูลค่า 147,115 ล้านบาท ขยายตัวเล็กน้อยที่ 0.8%
ด้านซัพพลาย พบว่าหน่วยเหลือขาย ทั้งบ้านจัดสรรและคอนโดมิเนียมลดลงประมาณ 10% เนื่องจากมีการเร่งระบายสต็อกเดิมของผู้ประกอบการและการชะลอเปิดตัวโครงการใหม่ ทำให้ระดับสินค้าคงคลังเริ่มกลับสู่จุดสมดุลมากขึ้น
ผู้ประกอบการลดขนาดโครงการจัดสรร
สำหรับภาพรวมการพัฒนาโครงการจัดสรรในพื้นที่กรุงเทพฯ และปริมณฑล พบว่า ผู้ประกอบการปรับลดขนาดโครงการจัดสรรให้เล็กลง ส่วนใหญ่จะใช้พื้นที่จัดสรรไม่เกิน 50 ไร่ต่อโครงการ เนื่องจากหากพัฒนาโครงการขนาดเกิน 100 ไร่ หรือ 500 ไร่ จะต้องจัดทำรายงานการประเมินผลกระทบสิ่งแวดล้อม (EIA) ซึ่งต้องใช้เวลาดำเนินการนานและมีต้นทุนสูงขึ้นอย่างมาก นอกจากนี้สถิติในช่วง 2 ปีที่ผ่านมา ชี้ให้เห็นว่า ตลาดอสังหาฯแนวราบมากกว่า 95% เป็นการพัฒนาโดยบริษัทรายใหญ่และบริษัทมหาชน ในขณะที่สัดส่วนของผู้พัฒนาโครงการรายใหม่มีน้อยกว่า 5%
ส่วนภาพรวมของตลาดคอนโดมิเนียม ยังคงมีการเติบโตอย่างต่อเนื่องตามพฤติกรรมของคนรุ่นใหม่ เนื่องจากราคาที่ดินแนวราบปรับตัวสูงขึ้นอย่างมาก สำหรับประเด็นความวิตกกังวลเรื่องแผ่นดินไหว ส่งผลกระทบต่อจิตวิทยาของผู้ซื้อเพียงแค่ในช่วงแรกเท่านั้น แต่ไม่ได้ส่งผลกระทบต่อความมั่นคงแข็งแรงของโครงสร้างและการตัดสินใจซื้อในระยะยาว อย่างมีนัยสำคัญ
ด้านตลาดต่างจังหวัด ปัจจุบันมีผู้ประกอบการรายใหญ่ขยายฐานลงทุนอย่างต่อเนื่องและเข้าไปทำตลาดนานแล้ว เช่น จังหวัดนครศรีธรรมราช ภูเก็ต ขอนแก่น เชียงใหม่ ส่งผลให้ผู้ประกอบการอสังหาฯท้องถิ่นจะมีปัญหาจากผู้ประกอบการอสังหาฯรายใหญ่ที่เข้ามาลงทุนที่มีความได้เปรียบด้านต้นทุนที่แตกต่างกัน ทำให้อาจเห็นบริษัทอสังหาฯบางราย ที่ไปลงทุนในตลาดต่างจังหวัดอาจจะไปไม่รอดได้เช่นกัน
ตลาดอสังหาฯระดับกลาง-ล่าง รับปัจจัยกระทบหนี้ครัวเรือนสูง
การเติบโตของกลุ่มตลาดที่อยู่อาศัยระดับบนถึงระดับอัลตราลักชัวรี ยังคงเติบโตได้อย่างแข็งแกร่ง เนื่องจากกลุ่มลูกค้ามีกำลังซื้อสูง นิยมซื้อที่อยู่อาศัยด้วยเงินสด ไม่พึ่งพาสินเชื่อธนาคาร และได้รับผลกระทบจากภาวะเศรษฐกิจน้อย ต่างจากตลาดระดับกลางถึงล่างที่ยังคงต้องเผชิญกับปัจจัยกดดันหลักจากอัตราการปฏิเสธสินเชื่อ (Rejection Rate) ของสถาบันการเงินที่ยังคงอยู่ในระดับสูง ซึ่งเป็นผลมาจากมาตรการการปล่อยกู้ที่เข้มงวดขึ้น และภาระหนี้ครัวเรือนของประชาชนที่ยังทรงตัวในระดับสูง
เมกะเทรนด์อสังหาฯ ใน 5 ปี
สำหรับทิศทางอสังหาฯในระยะ 3-5 ปีข้างหน้า จะถูกขับเคลื่อนด้วย 3 ปัจจัยหลัก ได้แก่
- การขยายตัวของเมือง โดยโครงข่ายรถไฟฟ้าสายต่างๆ กำลังเปลี่ยนโครงสร้างกรุงเทพฯ จากเดิมที่มีศูนย์กลางเดียว คือ ย่านสีลม-สาทร ที่เป็นศูนย์กลางทางธุรกิจ หรือ CBD ไปสู่การเป็น “Network City” เกิดศูนย์กลางธุรกิจใหม่ เช่น New CBD ย่านพระราม 9-รัชดา และ EBD ย่านบางนา-สุวรรณภูมิ
- พฤติกรรมผู้บริโภคและเทคโนโลยี ผู้ซื้อหันมาใช้ระบบ Omnichannel Journey ในการค้นหาข้อมูล ชม Virtual Tour และใช้ข้อมูลในการตัดสินใจมากขึ้น รวมถึงเกิดรูปแบบการเป็นเจ้าของที่ยืดหยุ่น เช่น Rent-to-Own และ Leasehold ที่ได้รับความนิยมเพิ่มขึ้น
- ต้นทุนที่ดินและการก่อสร้าง โดยราคาประเมินที่ดินใหม่และค่าวัสดุก่อสร้างที่ปรับตัวสูงขึ้น บังคับให้ผู้ประกอบการต้องสร้าง “มูลค่าเพิ่ม” (Value Creation) ให้กับโครงการมากกว่าแค่การขายพื้นที่แบบเดิม
นอกจากนี้การขยายเส้นทางของรถไฟฟ้าสายใหม่ ทำให้พื้นที่อื่นรอบนอกกรุงเทพฯมีการเติบโตแทนการกระจุกตัวอยู่ในเมืองใหญ่ เช่น สายสีส้ม (ตะวันออก) ดันทำเลรามคำแหง-มีนบุรี ให้กลายเป็น Hub ใหม่ของที่อยู่อาศัยแนวราบ ส่วน สายสีเหลืองและสายสีชมพู ช่วยเชื่อมต่อพื้นที่ กทม. ตอนเหนือและตะวันออก หนุนการเติบโตของโครงการ Low-rise และ Community Mall
ขณะเดียวกันผังเมืองรวม กทม. ฉบับใหม่ ยังเตรียมเพิ่มอัตราส่วนพื้นที่อาคารต่อพื้นที่ดิน (FAR Bonus) บริเวณจุดตัดสถานีรถไฟฟ้า (Interchange) ส่งเสริมการพัฒนา TOD (Transit-Oriented Development) ซึ่งส่งผลให้ราคาประเมินที่ดินตามแนวรถไฟฟ้าพุ่งสูงขึ้นอย่างต่อเนื่อง บีบให้ผู้บริโภคที่ต้องการพื้นที่ใช้สอยขนาดใหญ่ต้องขยับออกไปซื้อที่ดินในทำเลชานเมืองมากขึ้น
ยุคทอง’บ้านแฝด’- คอนโด Campus & Pet-Friendly คว้าใจนิว เจนฯ
จากปัจจัยกระทบด้านราคาที่ดินที่พุ่งสูงจนทำให้บ้านเดี่ยวมีราคาแพงเกินกว่าที่คนส่วนใหญ่จะจับต้องได้ ส่งผลให้บ้านแฝดก้าวขึ้นมาเป็นสินค้าดาวเด่น เข้ามาเติมเต็มช่องว่างระหว่างบ้านเดี่ยวและทาวน์โฮมอย่างสมบูรณ์แบบ เนื่องจากมีพื้นที่ใช้สอยและฟังก์ชันใกล้เคียงบ้านเดี่ยวแต่มีราคาที่เข้าถึงง่ายกว่า หรือเป็นบ้านแฝดสไตล์บ้านเดี่ยว ซึ่งทำเลกรุงเทพกรีฑาตัดใหม่, บางนา-ตราด และราชพฤกษ์-นครอินทร์ จะเป็นทำเลเด่นของตลาดบ้านแฝด
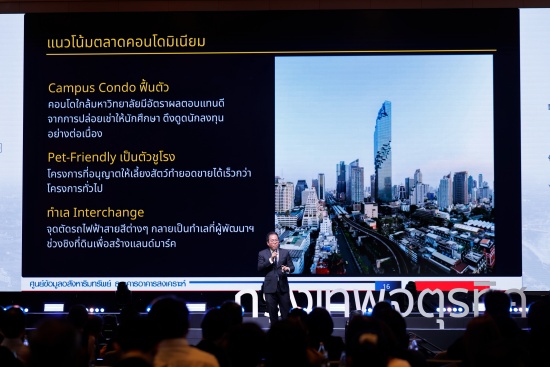
ขณะที่ตลาดคอนโดมิเนียม กลุ่มสินค้าที่สร้างผลตอบแทนได้ดีต่อเนื่องคือ Campus Condo บริเวณใกล้สถานศึกษา ซึ่งให้ผลตอบแทนจากการเช่า (Rental Yield) สูง ดึงดูดนักลงทุนได้เป็นอย่างดี และ Pet-Friendly Condo ที่อนุญาตให้เลี้ยงสัตว์ได้ รับกระแส Pet Humanization ของคนรุ่นใหม่ได้อย่างตรงจุด
อย่างไรก็ตามแม้ตลาดอสังหาฯไทย ยังคงมีปัจจัยความเสี่ยงที่ต้องระมัดระวัง เช่น อัตราดอกเบี้ย ภาระหนี้ครัวเรือน สถานการณ์ภูมิรัฐศาสตร์ และต้นทุนพลังงาน แต่โอกาสใหม่ๆ ยังคงมีอยู่มาก จากเม็ดเงินลงทุนต่างชาติที่ย้ายฐานการผลิตเข้ามาในไทย ประกอบกับแนวโน้มอัตราดอกเบี้ยนโยบายที่ทางธนาคารแห่งประเทศไทยส่งสัญญาณดอกเบี้ยปัจจุบันอยู่ในระดับเหมาะสม ทาง REIC ประเมินว่า อัตราดอกเบี้ยคงอยู่ระดับต่ำไปถึงปี 2570
ขณะที่การพิจารณาสินเชื่อบ้านจากสถาบันการเงิน ยังคงเข้มงวดในการอนุมัติสินเชื่อ ซึ่งในภาวะเช่นนี้จะส่งผลให้การเปิดโครงการใหม่ลดลง ทำให้อุปทานในตลาดจะเริ่มปรับเข้าสู่จุดสมดุล ส่งผลให้ภาพรวมอสังหาฯไทยในระยะถัดไป มีแนวโน้มฟื้นตัวอย่างค่อยเป็นค่อยไปและมั่นคงยิ่งขึ้น