ถอดรหัส ‘Branded Residences’ เอเชียแปซิฟิก 2026 รับ ‘เวียดนาม–ไทย’ รับเทรนด์เศรษฐีใหม่ และการปรับตัวครั้งใหญ่ของบ้านหรูติดแบรนด์
- การเติบโตแบบก้าวกระโดด เอเชียแปซิฟิกเตรียมเปิดตัวโครงการ Branded Residences อีก 187 โครงการภายในปี 2032 เติบโตขึ้นถึง 97%
- เวียดนามและไทยนำโด่ง เวียดนามรั้งอันดับ 1 ตลาด Branded Residences ที่ใหญ่ที่สุดในภูมิภาค และคาดว่าจะเติบโตสูงถึง 152% ขณะที่ไทยตามมาเป็นอันดับ 2
- พรีเมียมราคาพุ่ง ส่วนต่างราคา (Brand Premium) ของภูมิภาคเพิ่มขึ้นจาก 23% เป็น 29% โดยหมุดหมายใหม่ คือ โครงการสไตล์รีสอร์ตชิงสัดส่วนถึง 65% ในโครงการที่กำลังพัฒนา
ตลาดอสังหาริมทรัพย์ระดับ Ultra-Luxury ในภูมิภาคเอเชียแปซิฟิก (APAC) กำลังเผชิญกับการเปลี่ยนแปลงครั้งสำคัญ! จากรายงานล่าสุด Savills Branded Residences APAC Report 2026 ชี้ให้เห็นว่า ภาพรวมของตลาด ‘Branded Residences’ (ที่อยู่อาศัยระดับไฮเอนด์ที่ร่วมมือกับแบรนด์ชั้นนำ) กำลังกระจายตัวและปรับเปลี่ยนรูปแบบอย่างรวดเร็ว เพื่อตอบรับกลุ่มมั่งคั่งยุคใหม่ในภูมิภาค
เวียดนาม-ไทย-อินเดีย 3 ขั้วอำนาจ Branded Residences แห่งเอเชีย
เมื่อเจาะลึกในระดับประเทศ ‘เวียดนาม’ กลายเป็นดาวเด่นที่ร้อนแรงที่สุดในภูมิภาค โดยมีจำนวนโครงการมากที่สุดและมีอัตราการเติบโตในอนาคต (Pipeline) สูงถึง ‘152% ภายในปี 2032’
ขณะที่ ‘ไทย’ ตามมาเป็นอันดับ 2 ด้วยฐานโครงการระดับโรงแรมหรูที่เข้มแข็ง ส่วน ‘อินเดีย’ โดดเด่นในฐานะตลาดที่มีศักยภาพการเติบโตรระยะยาวสูงที่สุดแห่งหนึ่ง โดยคาดว่าโครงการจะเพิ่มขึ้น ‘126% ในอีก 6 ปีข้างหน้า’ ซึ่งขับเคลื่อนด้วยความมั่งคั่งในเมืองใหญ่และกำลังซื้อภายในประเทศ
โดย ‘Top 5 ประเทศ’ ที่มีโครงการ Branded Residences มากที่สุดใน APAC ดังนี้
- เวียดนาม (Vietnam)
- ไทย (Thailand)
- อินเดีย (India)
- จีน (China)
- อินโดนีเซีย (Indonesia)
เทรนด์เปลี่ยน จาก ‘เมืองหลวง’ สู่ ‘รีสอร์ตตากอากาศ’
ในอดีต Branded Residences มักกระจุกตัวอยู่ในเมืองหลวงหรือศูนย์กลางทางการเงิน แต่ข้อมูลล่าสุดชี้ว่า โครงการที่กำลังพัฒนา (Pipeline) มากถึง ‘65% เป็นโครงการสไตล์รีสอร์ต’ (เพิ่มขึ้นจาก 50% ในโครงการที่สร้างเสร็จแล้ว)
ขณะที่ จุดตากอากาศยอดฮิตอย่าง ‘ภูเก็ต’ และ ‘บาหลี’ กลายเป็นเป้าหมายหลักของมหาเศรษฐี (HNWIs / UHNWIs) ที่มองหาบ้านหลังที่สองเพื่อตอบโจทย์ไลฟ์สไตล์ การเกษียณ การพักผ่อนของครอบครัว และการกระจายความเสี่ยงในการลงทุน
นอกจากนี้ โครงการรูปแบบ ‘Co-located (ตึกร่วมกับโรงแรม)’ ยังได้รับความนิยมสูงถึง ‘84% ในโครงการใหม่’ เนื่องจากลูกบ้านสามารถเข้าถึงบริการและสิ่งอำนวยความสะดวกระดับโรงแรมได้อย่างครบครัน
กระจายความหรู ไม่ได้มีแค่ Luxury อีกต่อไป
ทั้งนี้ อีกหนึ่งมิติที่น่าสนใจคือการกระจายระดับแบรนด์ (Chain Scales) แม้ว่าแบรนด์ระดับ Luxury จะยังครองส่วนแบ่งหลัก แต่ในโครงการใหม่ๆ สัดส่วนของแบรนด์ระดับ ‘Upper Upscale’ และ ‘Upscale’ กลับเพิ่มขึ้นอย่างมีนัยสำคัญ
โดยโครงการที่กำลังพัฒนา (Pipeline):** เป็นแบรนด์ Luxury เพียง 48% ขณะที่ Upscale และ Upper Upscale รวมกันจับส่วนแบ่งตลาดมากขึ้น
‘เหตุผล’ สำคัญของผู้พัฒนาอสังหาฯ ต้องการขยายฐานลูกค้าไปยังกลุ่มคนรุ่นใหม่และผู้ซื้อระดับกลาง-บน ที่ต้องการคุณภาพบริการมาตรฐานแบรนด์ในราคาที่เข้าถึงได้ง่ายขึ้น
สรุปแบรนด์ผู้เชี่ยวชาญ: เจ้าตลาดโรงแรม vs แบรนด์แฟชั่น
Top Hotel Brands
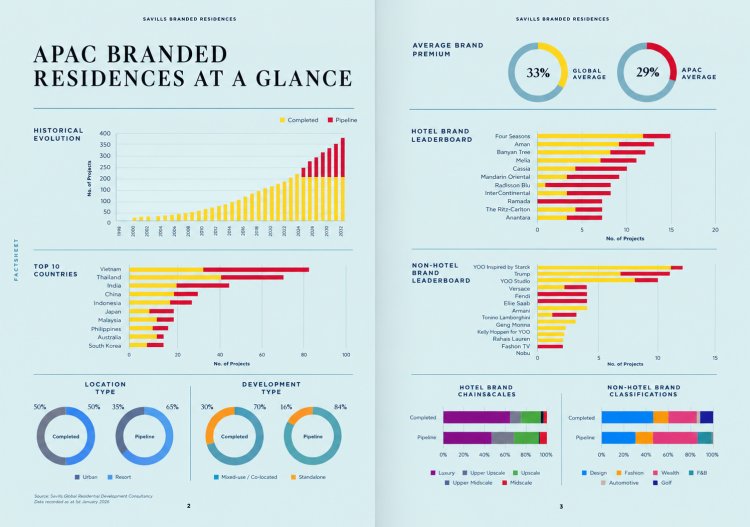
- Four Seasons (ผู้นำระดับโลกและเอเชีย)
- Aman
- Banyan Tree
- Meliá
- Dusit
(ข้อสังเกต- 5 ใน 10 อันดับแรกเป็นแบรนด์ที่มีต้นกำเนิดในเอเชีย แสดงถึงความเชื่อมั่นและความเข้าใจในพฤติกรรมผู้ซื้อท้องถิ่นเป็นอย่างดี)
Non-Hotel Brands (แบรนด์นอกธุรกิจโรงแรม)
อย่างไรก็ตาม แม้สัดส่วนแบรนด์ที่ไม่ใช่โรงแรมจะลดลงเล็กน้อยในภาพรวม แต่กลุ่ม ‘Fashion & F&B’ กลับกำลังมาแรง แบรนด์ระดับโลกอย่าง Fendi, Elie Saab และ Nobu เตรียมเปิดตัวโครงการแรกในภูมิภาคเอเชียแปซิฟิกเร็วๆ นี้
มูลค่าและมูลค่าเพิ่ม (Brand Premium)
ในปีที่ผ่านมา ค่าเฉลี่ย Brand Premium (ราคาที่ผู้ซื้อยอมจ่ายเพิ่มขึ้นเมื่อเทียบกับอสังหาฯ ทั่วไปที่ไม่ติดแบรนด์) ในภูมิภาคเอเชียแปซิฟิกขยับขึ้นจาก 23% เป็น 29% แม้จะยังต่ำกว่าค่าเฉลี่ยทั่วโลกที่ 33% แต่แนวโน้มการเติบโตนี้สะท้อนถึงความเชื่อมั่นและมูลค่าของโครงการ Branded Residences ที่นับวันยิ่งแข็งแกร่ง
บทสรุปอนาคต Branded Residences ในเอเชีย
ตลาด Branded Residences ในเอเชียแปซิฟิกกำลังก้าวเข้าสู่ยุคใหม่ที่ไม่ได้พึ่งพาเฉพาะกำลังซื้อต่างชาติอีกต่อไป แต่ขับเคลื่อนด้วย ‘ความมั่งคั่งภายในภูมิภาค’ (Domestic Wealth) โดยทิศทางในอนาคตจะมุ่งเน้นไปที่
- Master-planned Communities โครงการมิกซ์ยูสขนาดใหญ่ที่มีครบทั้งที่อยู่อาศัย โรงแรม ศูนย์สุขภาพ และพื้นที่ไลฟ์สไตล์
- Wellness & Longevity การบูรณาการสุขภาพแบบองค์รวมและนวัตกรรมการอยู่อาศัยเพื่อความยั่งยืน
- Secondary Markets การขยายตัวไปยังเมืองท่องเที่ยวรองที่มีศักยภาพสูง
ที่มา: Savills Branded Residences APAC Report 2026

ภาพประกอบปก-บทความ Savills Branded Residences APAC Report 2026
บทความโดย alternate-x Content Team